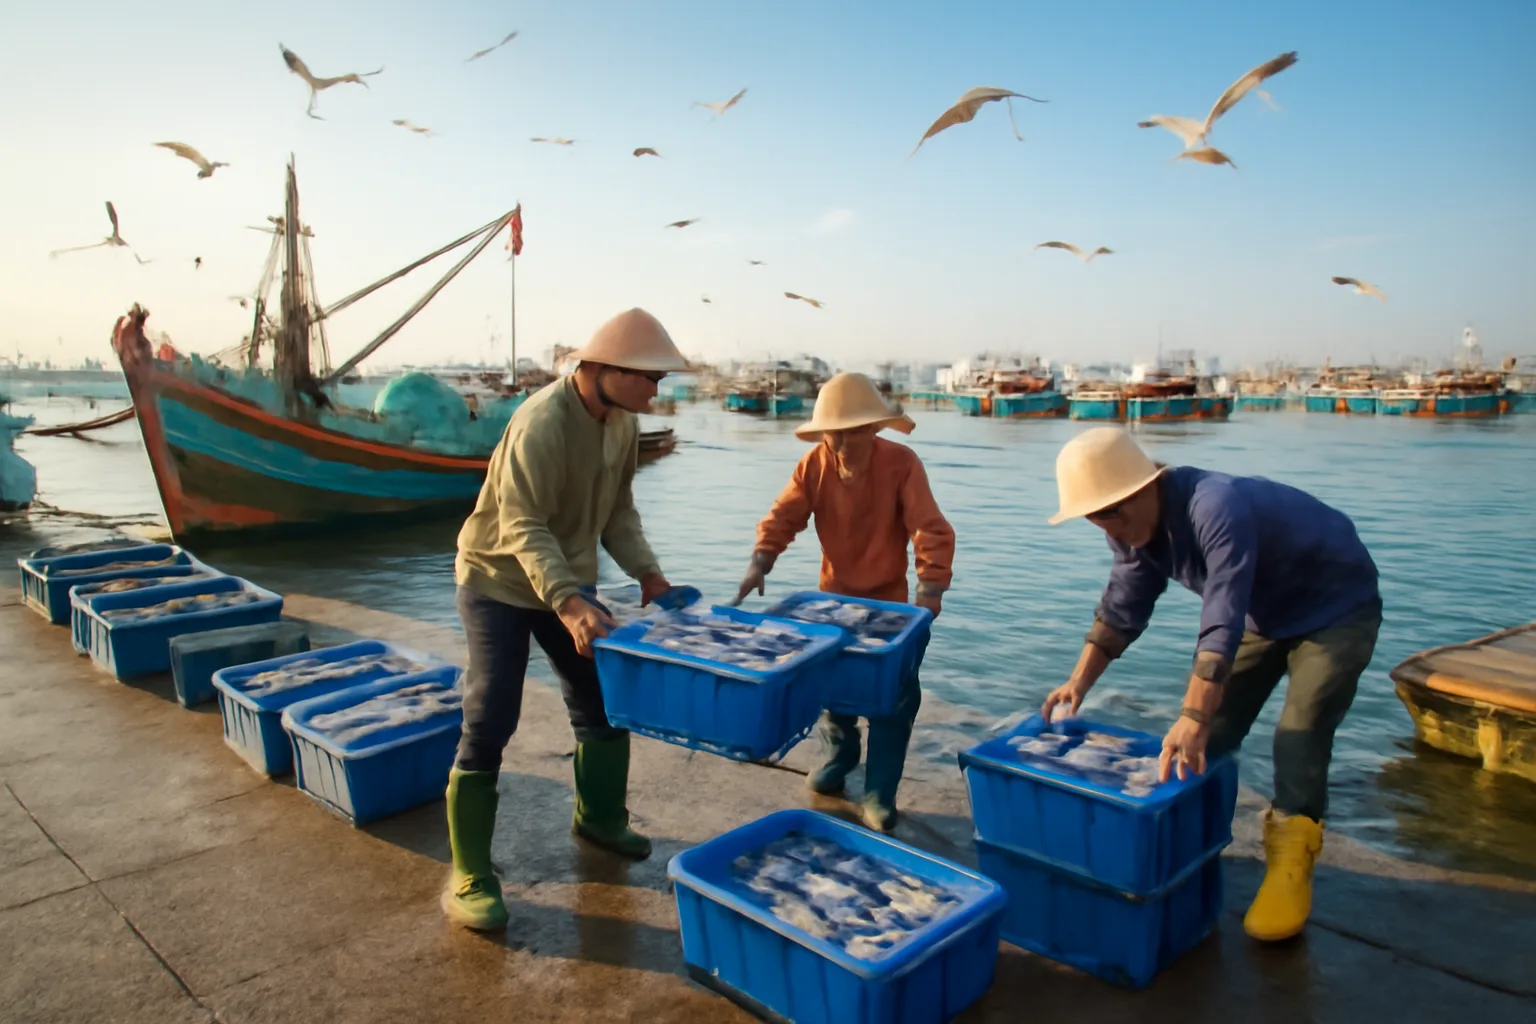
Theo Luật Thuế thu nhập cá nhân và hướng dẫn lâu nay (Thông tư 111/2013/TT-BTC), có ba nhóm thu nhập của người đi biển nằm trong danh mục được miễn thuế: thu nhập của cá nhân trực tiếp đánh bắt, nuôi trồng thủy sản khi bán sản phẩm chưa qua chế biến hoặc chỉ sơ chế thông thường; thu nhập của chủ tàu, người có quyền sử dụng tàu và người làm việc trên tàu từ việc cung cấp hàng hoá, dịch vụ trực tiếp phục vụ khai thác thủy sản xa bờ; và tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho hãng tàu nước ngoài hoặc hãng tàu Việt Nam vận tải quốc tế.
Ngoài ba nhóm đó, người đi biển có thu nhập như mọi người khác: thuyền viên tàu chạy tuyến trong nước nhận lương là tiền lương chịu thuế, chủ tàu cho thuê tàu là thu nhập cho thuê tài sản, người thu mua hải sản là kinh doanh. Từ 1/7/2026, hướng dẫn chi tiết thuế thu nhập cá nhân chuyển sang Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC; danh mục và điều kiện cần đối chiếu lại với văn bản mới trước khi áp dụng cho kỳ 2026.
Bảng sàng lọc: được miễn, không thuộc diện, cần xem thêm
| Thu nhập | Kết quả thường gặp | Điều kiện cần kiểm |
|---|---|---|
| Ngư dân tự đánh bắt, bán cá, tôm tươi hoặc chỉ ướp đá, phơi khô | Được miễn | Trực tiếp đánh bắt; sản phẩm chưa chế biến hoặc sơ chế thông thường |
| Thuyền viên người Việt Nam làm cho hãng tàu nước ngoài | Được miễn phần tiền lương, tiền công | Hợp đồng với hãng tàu nước ngoài; làm việc trên tàu |
| Thuyền viên làm cho hãng tàu Việt Nam chạy tuyến vận tải quốc tế | Được miễn | Hãng tàu Việt Nam có hoạt động vận tải quốc tế; thời gian làm trên tàu tuyến quốc tế |
| Chủ tàu, người làm trên tàu cung cấp hàng hoá, dịch vụ phục vụ khai thác xa bờ (tàu dịch vụ hậu cần nghề cá) | Được miễn | Hoạt động trực tiếp phục vụ khai thác thủy sản xa bờ |
| Thuyền viên tàu chạy tuyến nội địa, tàu du lịch, tàu công trình | Không thuộc diện miễn | Tiền lương, tiền công tính thuế như người lao động khác |
| Bạn thuyền làm thuê trên tàu cá, nhận tiền chia theo chuyến | Cần xem thêm | Bản chất là trực tiếp tham gia đánh bắt hay làm công ăn lương; tra hướng dẫn hiện hành |
| Thu mua hải sản bán lại, làm nước mắm, khô chế biến bán | Không thuộc diện miễn | Hoạt động kinh doanh, xét theo ngưỡng doanh thu |
Sàng lọc nhanh: sáu câu hỏi cho người đi biển
- Người đi biển là chủ tàu, người thuê tàu để tự đánh bắt, bạn thuyền làm thuê hay thuyền viên của một công ty vận tải?
- Sản phẩm bán ra là cá tươi, cá ướp đá, cá phơi khô — hay đã làm thành nước mắm, chả, khô tẩm gia vị?
- Tàu đánh bắt gần bờ hay xa bờ? Tàu có làm dịch vụ hậu cần (chở đá, nhiên liệu, thu mua cá trên biển) cho tàu khác không?
- Với thuyền viên vận tải: bên ký hợp đồng và trả lương là hãng tàu nước ngoài, hãng tàu Việt Nam chạy quốc tế, hay hãng tàu nội địa?
- Có thời gian nào trong năm làm việc trên bờ cho cùng công ty (văn phòng, xưởng sửa chữa) không?
- Ngoài đi biển, có thu nhập nào khác trong năm (cho thuê tàu, bán lại hải sản, làm thuê trên bờ)?
Câu 5 quan trọng với thuyền viên: tiền lương cho thời gian làm việc trên bờ không phải là tiền lương thuyền viên trên tàu, nên thường không thuộc diện miễn. Câu 6 nhắc rằng một người có thể vừa có thu nhập miễn vừa có thu nhập chịu thuế.
Ngư dân và chủ tàu cá: chỗ ranh giới hay mờ
Với nghề cá, ba tình huống hay gây tranh luận:
- Chủ tàu không đi biển, giao tàu cho thuyền trưởng và chia sản lượng. Nếu chủ tàu vẫn là người tổ chức khai thác, chịu chi phí chuyến biển và hưởng phần sản phẩm, thu nhập thường vẫn gắn với hoạt động đánh bắt. Nếu chủ tàu thu một khoản cố định như tiền thuê, đó là cho thuê tài sản, không thuộc diện miễn.
- Tàu vừa đánh bắt vừa thu mua cá của tàu khác trên biển để chở về bán: phần thu mua là kinh doanh thương mại, tách khỏi phần tự đánh bắt.
- Vợ ngư dân mang cá chồng đánh được ra chợ bán: vẫn là bán sản phẩm tự đánh bắt của hộ. Nhưng nếu bán thêm cá của các tàu khác, phần đó là kinh doanh.
Khi cơ sở thu mua, doanh nghiệp chế biến mua cá của ngư dân, thường lập bảng kê hàng mua vào theo quy định hiện hành thay cho hoá đơn; ngư dân chỉ cần cung cấp thông tin nhân thân, ký xác nhận khối lượng, giá.
Thuyền viên vận tải: cần gì để phần lương được miễn
Thuyền viên đi tàu vận tải quốc tế thường nhận lương lớn, và nhiều người không biết phần lương này thuộc diện miễn. Ngược lại, có người tưởng mọi thuyền viên đều được miễn. Điều kiện cần kiểm:
- Quốc tịch: thuyền viên là người Việt Nam.
- Hãng tàu: hãng tàu nước ngoài, hoặc hãng tàu Việt Nam có hoạt động vận tải quốc tế.
- Khoản được miễn: tiền lương, tiền công từ làm việc trên tàu. Các khoản khác (thưởng từ nguồn khác, thu nhập cho thuê nhà ở quê) vẫn xét riêng.
Thuyền viên làm qua công ty cung ứng thuyền viên trong nước, được công ty đó trả lương và điều sang tàu nước ngoài, cần xem kỹ hợp đồng: ai là người sử dụng lao động, lương do ai trả. Hồ sơ thường được hỏi là hợp đồng lao động hoặc hợp đồng thuyền viên, sổ thuyền viên, xác nhận của hãng tàu về thời gian làm việc trên tàu.
Được miễn thì có cần khai không
Nhiều người nghĩ đã miễn thì không phải làm gì. Thực tế:
- Ngư dân tự đánh bắt, bán sản phẩm chưa chế biến thường không phải khai cho phần này.
- Thuyền viên làm cho hãng tàu nước ngoài, nếu có thu nhập chịu thuế khác và phải tự quyết toán, thì kê thu nhập miễn thuế ở phần tương ứng trên tờ khai quyết toán theo mẫu hiện hành và giữ chứng từ.
- Công ty trả lương cho thuyền viên thuộc diện miễn vẫn kê thu nhập đó trong tờ khai khấu trừ của công ty ở chỉ tiêu thu nhập được miễn, không khấu trừ thuế.
- Người vừa có lương thuyền viên được miễn, vừa có thu nhập chịu thuế khác (làm trên bờ) chỉ tính thuế trên phần chịu thuế, sau giảm trừ gia cảnh 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng mỗi người phụ thuộc từ kỳ tính thuế 2026.
Hồ sơ phải giữ để chứng minh
- Ngư dân, chủ tàu: giấy chứng nhận đăng ký tàu cá, giấy phép khai thác, sổ nhật ký khai thác nếu có; biên nhận bán cá cho cơ sở thu mua, bảng kê mà bên mua lập.
- Tàu dịch vụ hậu cần nghề cá: giấy tờ đăng ký tàu, hợp đồng hoặc sổ ghi cung cấp dịch vụ cho tàu khai thác xa bờ.
- Thuyền viên: hợp đồng thuyền viên hoặc hợp đồng lao động, sổ thuyền viên, xác nhận thời gian trên tàu, bảng lương, sao kê nhận lương.
- Giấy tờ về thu nhập khác trong năm để tách khỏi phần được miễn.
Tự kiểm tra ở đâu: thu nhập đã được đơn vị trả lương khai cho mình (kể cả thu nhập miễn) xem trên ứng dụng thuế trên điện thoại hoặc tài khoản thuế điện tử cá nhân, đăng nhập bằng số định danh cá nhân; nếu thấy khoản lương thuyền viên bị khấu trừ thuế, đề nghị đơn vị trả lương giải thích hoặc điều chỉnh trước kỳ quyết toán. Câu hỏi về bạn thuyền làm thuê trên tàu cá nên hỏi thuế cơ sở nơi cảng cá hoặc nơi cư trú.
Câu hỏi thường gặp
Ngư dân bán cá qua nậu vựa có bị nậu trừ thuế không?
Bán cá tự đánh bắt chưa chế biến là thu nhập được miễn nên không có thuế để trừ. Nếu có khoản bị trừ gọi là thuế, hỏi rõ căn cứ; bên mua thường chỉ cần lập bảng kê hàng mua.
Thuyền viên tàu nước ngoài có phải nộp thuế ở nước ngoài không?
Việc nước khác có đánh thuế hay không phụ thuộc luật của nước đó và hiệp định tránh đánh thuế hai lần. Ở Việt Nam, tiền lương thuyền viên người Việt Nam làm cho hãng tàu nước ngoài thuộc danh mục miễn theo hướng dẫn lâu nay.
Tiền chia theo chuyến của bạn thuyền có phải khấu trừ 10% không?
Tuỳ bản chất: nếu là người trực tiếp tham gia đánh bắt và nhận phần sản lượng, có thể thuộc nhóm thu nhập từ đánh bắt; nếu là người làm thuê nhận tiền công, chủ tàu là tổ chức hoặc cá nhân kinh doanh trả thu nhập thì xét quy định khấu trừ. Nên hỏi cơ quan thuế địa phương vì thực tế nghề cá rất đa dạng.
Làm nước mắm từ cá nhà đánh được có được miễn không?
Nước mắm là sản phẩm đã chế biến, không còn là sơ chế thông thường. Doanh thu bán nước mắm là kinh doanh, xét theo ngưỡng doanh thu của hộ.
Thuyền viên nghỉ giữa hai hợp đồng, làm tạm trên bờ thì sao?
Tiền lương làm trên bờ không phải lương thuyền viên trên tàu nên tính thuế như bình thường. Cuối năm, nếu phải tự quyết toán, cộng phần chịu thuế và kê riêng phần được miễn.
Chủ tàu cá có phải nộp thuế khi bán tàu cũ không?
Bán tàu không phải là thu nhập từ đánh bắt nên không thuộc nhóm miễn của nghề cá. Việc chuyển nhượng tài sản này xét theo quy định chung về thu nhập và lệ phí đăng ký, cần hỏi cơ quan thuế nơi đăng ký tàu.
Tiền hỗ trợ nhiên liệu, bảo hiểm cho tàu cá xa bờ có phải thu nhập chịu thuế không?
Khoản hỗ trợ theo chính sách của Nhà nước cho ngư dân thường không phải thu nhập chịu thuế thu nhập cá nhân. Giữ quyết định hỗ trợ để giải thích khi cần.