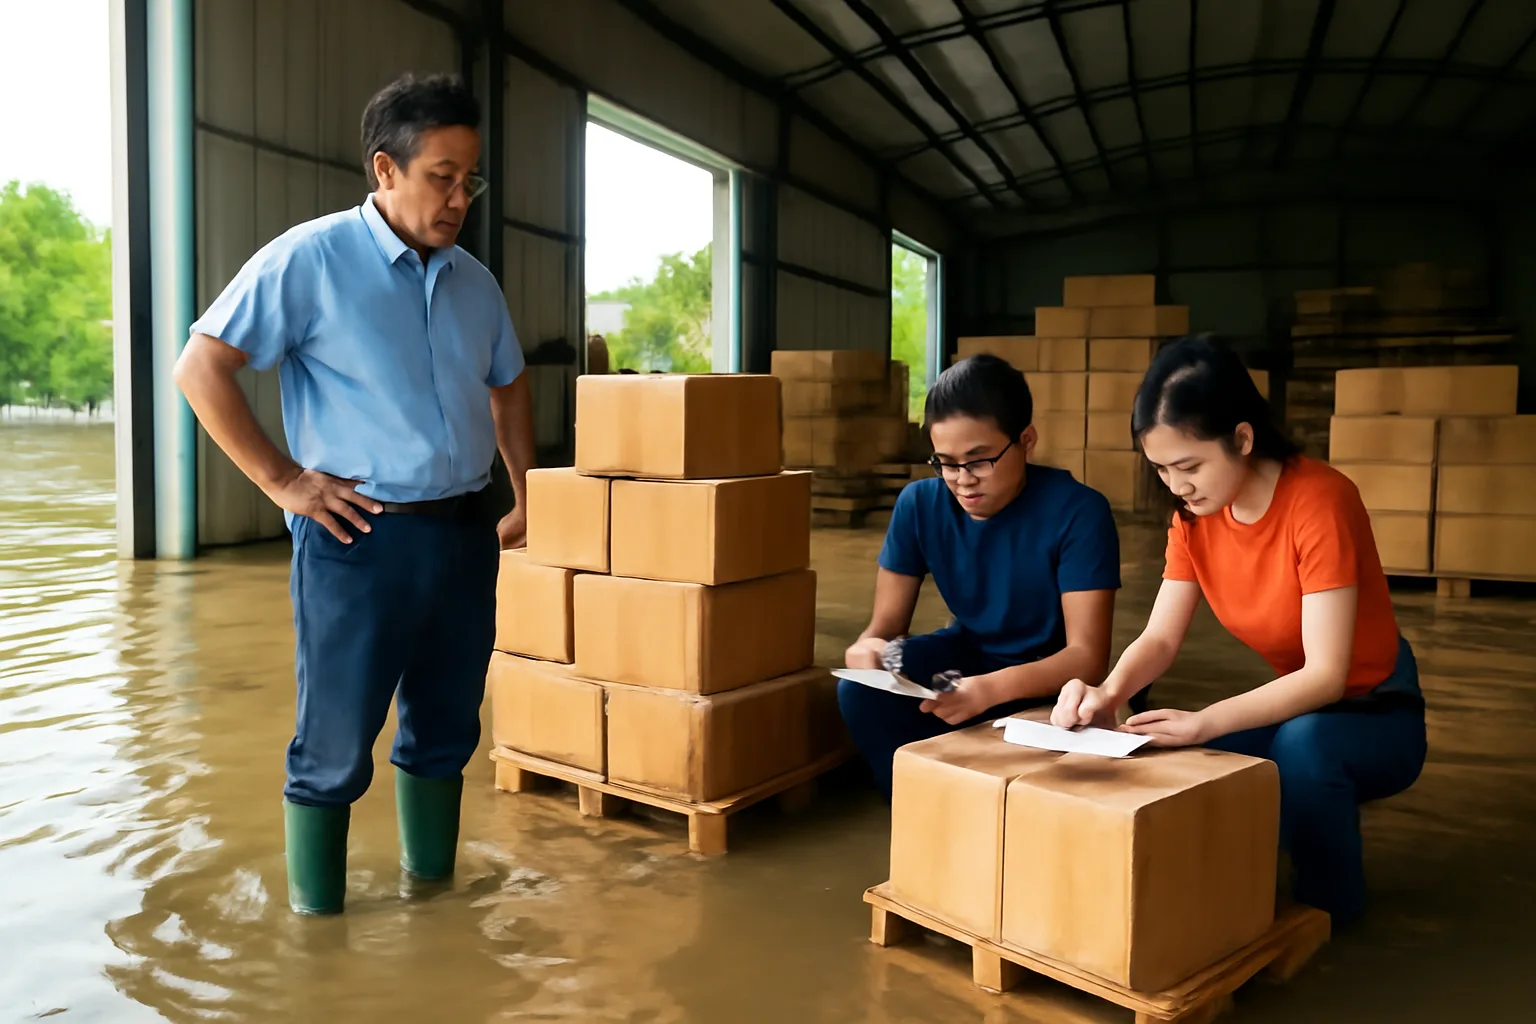
Không có một “mức giảm thuế do thiên tai” chung cho mọi doanh nghiệp. Khi bị thiên tai, hoả hoạn, doanh nghiệp thường có ba hướng hỗ trợ khác nhau, mỗi hướng một điều kiện và một bộ hồ sơ: đưa phần tổn thất không được bồi thường vào chi phí khi tính thuế thu nhập doanh nghiệp; đề nghị gia hạn nộp thuế theo Luật Quản lý thuế 38/2019/QH14; và đề nghị giảm theo quy định riêng của từng sắc thuế có điều khoản giảm do thiên tai (thường gặp ở các loại thuế gắn với đất, tài nguyên, một số hàng hoá đặc thù).
Cả ba hướng có một điểm chung: hồ sơ phải lập từ những ngày đầu sau sự cố. Doanh nghiệp dọn dẹp xong, bán thanh lý hàng hỏng rồi mới nghĩ tới thuế thì gần như không còn gì để chứng minh.
Bạn có thuộc diện không — sàng lọc nhanh
- Thiệt hại có do sự kiện khách quan (bão, lũ, sạt lở, hoả hoạn không do lỗi cố ý, tai nạn bất ngờ, dịch bệnh) không?
- Thiệt hại có phải là thiệt hại vật chất (tài sản, hàng hoá, nhà xưởng) và ảnh hưởng trực tiếp tới sản xuất kinh doanh không?
- Có biên bản xác định thiệt hại lập ngay sau sự cố, có xác nhận của cơ quan có thẩm quyền phù hợp với loại sự cố không?
- Đã xác định được phần thiệt hại được bảo hiểm hoặc bên khác bồi thường và phần doanh nghiệp tự chịu chưa?
- Tài sản, hàng hoá bị thiệt hại có chứng từ gốc (hoá đơn mua, sổ tài sản, thẻ kho) chứng minh giá trị không?
Năm câu phải thoả cùng lúc cho hướng đưa tổn thất vào chi phí. Với gia hạn và giảm theo sắc thuế, còn thêm điều kiện riêng của từng quy định, nhưng câu 1 đến 3 gần như luôn được hỏi.
Ba hướng hỗ trợ và khi nào dùng
| Hướng | Giúp gì | Lưu ý |
|---|---|---|
| Tổn thất vào chi phí được trừ | Giảm thu nhập chịu thuế thu nhập doanh nghiệp của năm phát sinh | Chỉ phần không được bồi thường; cần đủ hồ sơ xác định thiệt hại |
| Gia hạn nộp thuế theo Luật Quản lý thuế | Lùi thời điểm phải nộp, không tính tiền chậm nộp trong thời gian gia hạn | Không làm giảm số thuế; hết hạn phải nộp đủ |
| Giảm theo quy định của từng sắc thuế | Giảm một phần số thuế của sắc thuế đó | Chỉ áp dụng khi luật của sắc thuế có điều khoản giảm do thiên tai; tra từng luật |
Ngoài ra, nếu đã phát sinh tiền chậm nộp vì sự kiện bất khả kháng, Luật Quản lý thuế có cơ chế xem xét miễn tiền chậm nộp theo điều kiện quy định. Nên hỏi cơ quan thuế quản lý ngay khi rơi vào tình huống này.
Lập hồ sơ ngay trong những ngày đầu
Thứ tự việc gợi ý, làm song song với khắc phục sự cố:
- Chụp ảnh, quay video hiện trường trước khi dọn: kho, máy móc, hàng hoá, nhà xưởng. Ghi ngày giờ.
- Báo cơ quan chức năng phù hợp với loại sự cố (chính quyền cấp xã, lực lượng phòng cháy chữa cháy…) và đề nghị xác nhận sự kiện.
- Lập biên bản kiểm kê, xác định thiệt hại: danh mục tài sản, hàng hoá, số lượng, giá trị sổ sách, mức hư hỏng. Thành phần gồm đại diện doanh nghiệp, kế toán, thủ kho; mời đại diện bảo hiểm nếu có.
- Báo công ty bảo hiểm theo đúng thời hạn trong hợp đồng; lưu mọi văn bản giám định.
- Xử lý hàng hỏng có biên bản: tiêu huỷ thì có biên bản tiêu huỷ; bán thanh lý thì xuất hoá đơn, ghi nhận thu nhập thanh lý.
- Tổng hợp giá trị tổn thất sau khi có kết quả bồi thường: tổn thất trừ bồi thường ra phần doanh nghiệp tự chịu.
Điểm hay bị quên: hàng hỏng một phần vẫn bán được giá thấp. Số tiền bán thanh lý phải ghi nhận, không được vừa tính tổn thất toàn bộ vừa bán ngoài sổ.
Gia hạn nộp thuế: nộp đơn thế nào
Luật Quản lý thuế 38/2019/QH14 cho phép gia hạn nộp thuế khi người nộp thuế bị thiệt hại vật chất gây ảnh hưởng trực tiếp đến sản xuất kinh doanh do thiên tai, thảm hoạ, dịch bệnh, hoả hoạn, tai nạn bất ngờ. Thời gian gia hạn tối đa, số thuế được gia hạn và thủ tục cụ thể theo luật và văn bản hướng dẫn quản lý thuế hiện hành (Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC).
Hồ sơ thường gồm văn bản đề nghị gia hạn nêu lý do, số thuế, thời hạn đề nghị, kèm biên bản xác định thiệt hại và xác nhận của cơ quan có thẩm quyền về sự kiện. Gia hạn là lùi hạn nộp, không phải miễn: hết thời gian gia hạn, doanh nghiệp vẫn phải nộp đủ. Còn việc khai thuế đúng hạn vẫn giữ nguyên, trừ khi có quy định gia hạn nộp hồ sơ khai thuế riêng.
Ghi nhận tổn thất và bồi thường cho đúng năm
Thiên tai thường xảy ra vào một năm, còn tiền bảo hiểm có khi về năm sau. Nếu không xử lý khớp hai đầu, sổ sách sẽ lệch và dễ bị hỏi:
- Tổn thất ghi nhận theo thời điểm xảy ra sự kiện và biên bản xác định thiệt hại, không dồn sang năm có lợi hơn.
- Bồi thường đã chắc chắn (có văn bản chấp thuận) nên được trừ ngay khi xác định phần tổn thất doanh nghiệp tự chịu.
- Bồi thường về sau, khi năm trước đã tính toàn bộ tổn thất vào chi phí, thì khoản bồi thường nhận được phải được ghi nhận theo hướng dẫn hiện hành — không được bỏ ngoài sổ vì “năm trước đã quyết toán xong”.
Ví dụ giả định: kho bị cháy tháng 11, giá trị hàng theo sổ 900 triệu đồng, hàng còn bán thanh lý được 100 triệu đồng, bảo hiểm chấp thuận bồi thường 500 triệu đồng vào tháng 3 năm sau. Phần doanh nghiệp thật sự chịu là 300 triệu đồng. Cách ghi nhận từng khoản theo năm nào nên thống nhất với kế toán và, khi số tiền lớn, hỏi cơ quan thuế bằng văn bản để có căn cứ.
Rủi ro khi tự áp dụng sai
- Khai tổn thất cao hơn thực tế, ví dụ tính cả hàng không nằm trong kho bị cháy. Khi đối chiếu thẻ kho, số liệu vênh là bị loại cả khoản.
- Tính tổn thất vào chi phí mà không trừ tiền bảo hiểm bồi thường. Đây là hai lần lợi trên một tổn thất.
- Bán hàng hỏng không ghi nhận trong khi đã tính tổn thất toàn bộ.
- Coi gia hạn là miễn, hết hạn không nộp, phát sinh tiền chậm nộp từ ngày hết hạn gia hạn.
Hậu quả khi bị kiểm tra: chi phí tổn thất bị loại, truy thu thuế thu nhập doanh nghiệp, tiền chậm nộp theo ngày (mức 0,03%/ngày theo quy định lâu nay; kiểm tra mức hiện hành) và phạt khai sai theo nghị định hiện hành. Với doanh nghiệp vừa trải qua thiên tai, một khoản truy thu sau đó còn nặng hơn chính thiệt hại ban đầu.
Hồ sơ phải giữ để chứng minh
- Ảnh, video hiện trường có thời điểm.
- Văn bản xác nhận sự kiện của cơ quan có thẩm quyền.
- Biên bản kiểm kê, xác định giá trị thiệt hại; biên bản tiêu huỷ hoặc chứng từ thanh lý.
- Chứng từ gốc của tài sản, hàng hoá: hoá đơn mua, sổ tài sản cố định, thẻ kho, báo cáo nhập xuất tồn.
- Hợp đồng bảo hiểm, biên bản giám định, văn bản chấp thuận bồi thường và chứng từ nhận tiền.
- Văn bản đề nghị gia hạn hoặc giảm thuế, quyết định, thông báo của cơ quan thuế.
Lưu cùng chứng từ kế toán năm phát sinh, ít nhất 10 năm theo Luật Kế toán. Tự kiểm tra ở đâu: tài khoản thuế điện tử của doanh nghiệp để theo dõi hồ sơ đề nghị và số thuế còn phải nộp sau gia hạn; cơ quan thuế quản lý để hỏi sắc thuế nào có điều khoản giảm áp dụng cho trường hợp của mình.
Câu hỏi thường gặp
Doanh nghiệp không mua bảo hiểm có được tính tổn thất vào chi phí không?
Có thể, vì điều kiện là phần tổn thất không được bồi thường. Không có bảo hiểm thì phần tự chịu là toàn bộ tổn thất đã xác định, nhưng hồ sơ xác định thiệt hại càng phải chặt chẽ.
Tổn thất lớn làm doanh nghiệp lỗ thì sao?
Khoản lỗ phát sinh được chuyển sang các năm sau theo quy định về chuyển lỗ. Việc ghi nhận tổn thất đúng năm và đủ hồ sơ giúp khoản lỗ này được chấp nhận khi quyết toán các năm sau.
Gia hạn nộp thuế có áp dụng cho thuế thu nhập cá nhân đã khấu trừ của người lao động không?
Thuế đã khấu trừ của người khác là khoản doanh nghiệp giữ hộ, cách xử lý khác với thuế của chính doanh nghiệp. Cần tra quy định gia hạn hiện hành để biết khoản nào thuộc phạm vi.
Cháy do lỗi chập điện trong xưởng có được coi là hoả hoạn để gia hạn không?
Hoả hoạn không do lỗi cố ý thường được xem là sự kiện khách quan, nhưng cần văn bản xác nhận của lực lượng chức năng về nguyên nhân. Hồ sơ xác nhận là căn cứ quyết định, không phải cách gọi của doanh nghiệp.
Đã dọn dẹp xong mới làm biên bản thì có được không?
Vẫn nên làm ngay với những gì còn lại và bổ sung ảnh, lời xác nhận, chứng từ khác. Nhưng biên bản lập muộn khó thuyết phục, và phần tổn thất không có bằng chứng có thể bị loại.
Hỗ trợ từ nhà nước sau thiên tai có phải tính vào thu nhập không?
Khoản hỗ trợ nhận được cần được ghi nhận và xử lý theo quy định về thu nhập khác của thuế thu nhập doanh nghiệp. Nên hỏi cơ quan thuế về cách ghi nhận cho từng loại hỗ trợ cụ thể.