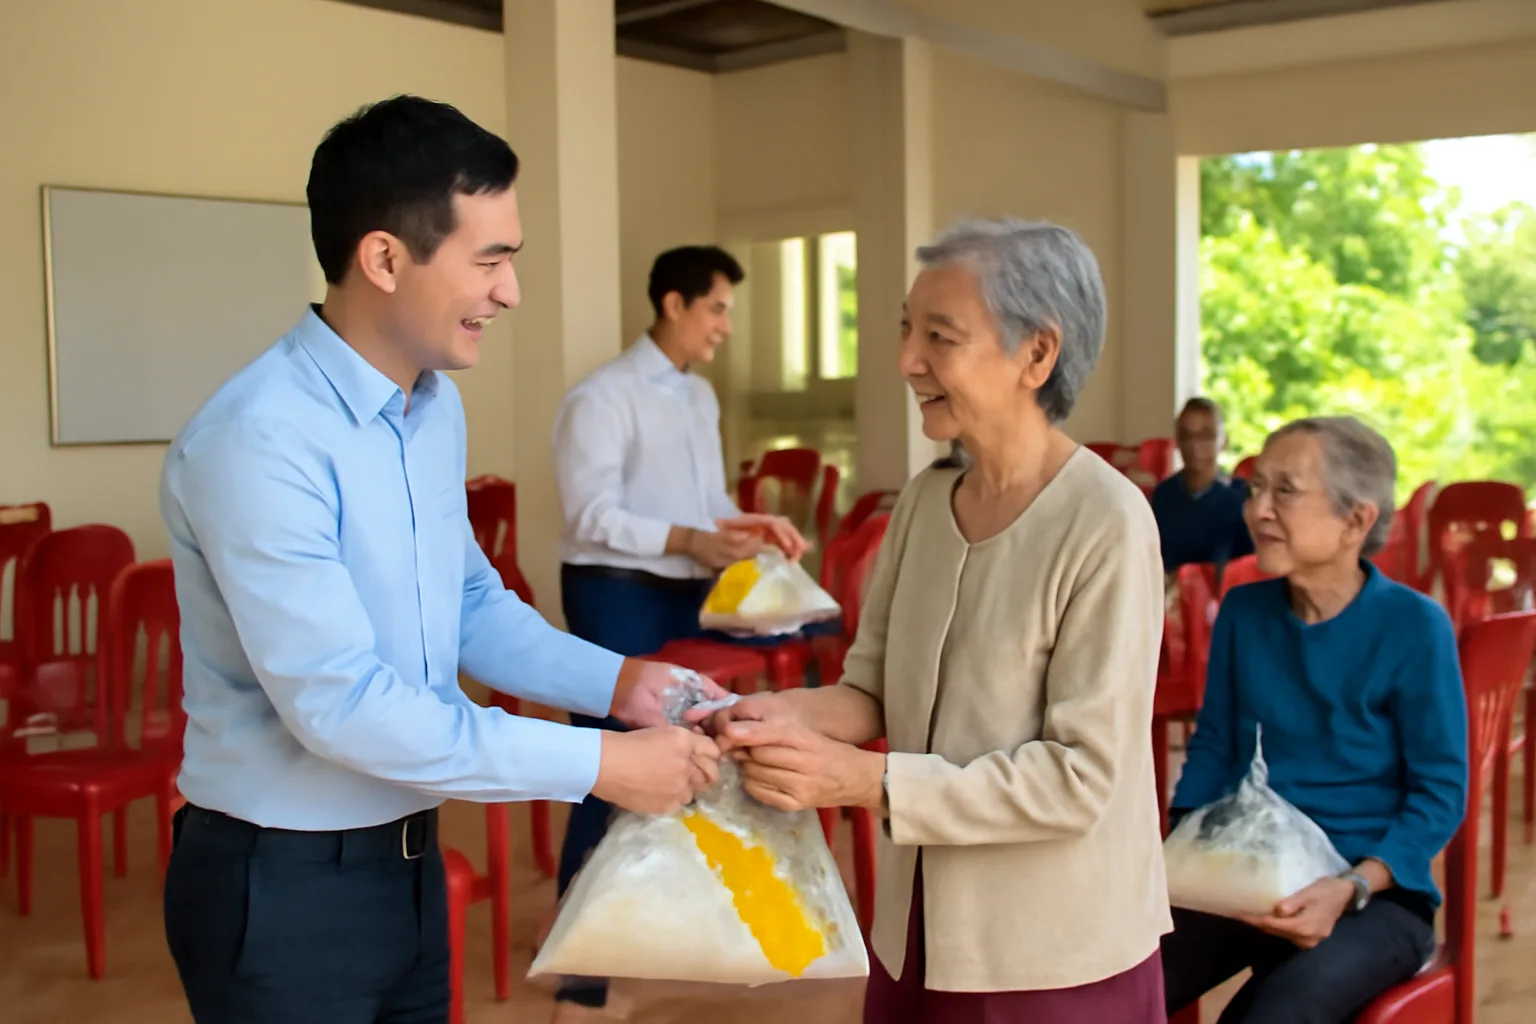
Khoản quà Tết doanh nghiệp tặng người cao tuổi, hộ nghèo trong xã không mặc nhiên được tính vào chi phí được trừ. Luật Thuế TNDN chỉ cho trừ những khoản tài trợ thuộc các nhóm luật liệt kê (như tài trợ cho giáo dục, y tế, khắc phục hậu quả thiên tai, xây nhà tình nghĩa, nhà đại đoàn kết cho người nghèo, tài trợ theo chương trình của Nhà nước cho địa bàn khó khăn…) và có hồ sơ đúng quy định. Quà Tết thăm hỏi thông thường thường nằm ngoài các nhóm này, nên dễ rơi vào khoản chi không được trừ.
Không được trừ không có nghĩa là không nên làm — doanh nghiệp vẫn làm thiện nguyện bằng lợi nhuận sau thuế. Điều cần tránh là tự đưa khoản chi đó vào chi phí được trừ rồi bị loại khi kiểm tra. Danh sách nhóm tài trợ được trừ cần đọc trong Luật 67/2025/QH15 và nghị định hướng dẫn đang hiệu lực; bài này giúp sàng lọc từng hình thức tặng quà trước khi hạch toán.
Bảng sàng lọc theo hình thức tặng quà
| Hình thức | Kết quả thường gặp | Điều kiện cần kiểm |
|---|---|---|
| Tự trao quà Tết cho người cao tuổi, hộ nghèo tại thôn | Thường không được trừ | Có thuộc nhóm tài trợ luật liệt kê không |
| Ủng hộ qua mặt trận, hội người cao tuổi, chữ thập đỏ để trao quà Tết | Thường không được trừ nếu chỉ là quà thăm hỏi; có thể nếu thuộc chương trình, nhóm luật liệt kê | Mục đích ghi trên văn bản; chương trình của Nhà nước; địa bàn |
| Góp xây nhà đại đoàn kết, nhà tình nghĩa cho hộ nghèo | Có thể được trừ | Hồ sơ theo quy định cho loại tài trợ này |
| Hỗ trợ hộ bị thiên tai trong xã | Có thể được trừ như tài trợ khắc phục thiên tai | Qua tổ chức có chức năng huy động, hồ sơ xác nhận |
| Quà Tết cho gia đình người lao động của doanh nghiệp | Không phải tài trợ; xét như chi phúc lợi cho người lao động | Quy chế, giới hạn chi phúc lợi theo quy định hiện hành; thuế TNCN của người lao động |
Sàng lọc nhanh: năm câu trước khi hạch toán
- Người nhận là ai: người cao tuổi nói chung, hộ nghèo có tên trong danh sách của xã, gia đình người lao động, hay người bị thiên tai?
- Khoản chi đi qua tổ chức nào: doanh nghiệp tự trao, hay qua mặt trận, hội, tổ chức có chức năng tiếp nhận tài trợ?
- Văn bản của tổ chức nhận ghi mục đích gì: “thăm hỏi, tặng quà Tết”, “hỗ trợ xây nhà”, “khắc phục thiệt hại do bão”?
- Chương trình có phải là chương trình của Nhà nước dành cho địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn không?
- Doanh nghiệp có hoá đơn mua quà, chứng từ chuyển tiền, biên bản bàn giao không?
Câu 3 thường quyết định. Cùng một số tiền, văn bản ghi “hỗ trợ xây nhà đại đoàn kết” và “tặng quà Tết” dẫn tới hai kết quả khác nhau — nhưng văn bản phải đúng với việc thật; ghi mục đích khác thực tế để được trừ là khai sai.
Quà cho gia đình nhân viên: chuyện của chi phúc lợi
Nhiều doanh nghiệp gộp chung “quà Tết cho người cao tuổi trong xã” với “quà Tết cho bố mẹ nhân viên”. Hai khoản này khác hẳn:
- Quà cho người lao động và thân nhân là chi phúc lợi, được xét theo quy định về chi phúc lợi (có giới hạn tổng mức theo quy định hiện hành), cần quy chế và danh sách người nhận.
- Quà bằng hiện vật hay tiền cho chính người lao động có thể là thu nhập chịu thuế thu nhập cá nhân của họ nếu không thuộc các khoản phúc lợi được loại trừ; kế toán cần xem trước khi chi.
- Quà cho người ngoài doanh nghiệp không phải chi phúc lợi.
Tách thành hai quyết định chi, hai danh sách, hai bộ chứng từ ngay từ đầu. Gộp chung sẽ làm khoản phúc lợi hợp lệ bị nghi ngờ theo.
Nếu vẫn muốn khoản chi có thể được trừ
Doanh nghiệp muốn góp phần cho người nghèo nơi mình hoạt động và muốn khoản chi đi đúng nhóm được trừ có thể cân nhắc:
- Tham gia chương trình xây, sửa nhà đại đoàn kết cho hộ nghèo do mặt trận địa phương tổ chức, với hồ sơ theo quy định. Hồ sơ cần có đã được trình bày trong bài tài trợ xây nhà tình nghĩa, nhà đại đoàn kết.
- Tài trợ cho trạm y tế, trường học của xã (thiết bị, sửa chữa) — nhóm giáo dục, y tế.
- Khi có thiên tai, hỗ trợ khắc phục hậu quả qua tổ chức có chức năng huy động.
Những cách này không thay thế được niềm vui của một túi quà Tết, và doanh nghiệp vẫn có thể làm cả hai. Điều quan trọng là mỗi khoản chi được hạch toán đúng bản chất: khoản nào được trừ ghi vào chi phí được trừ, khoản nào không thì ghi vào chi phí không được trừ khi quyết toán.
Ví dụ giả định: nhà máy tặng quà Tết ở xã nơi đặt xưởng
Giả sử một nhà máy dịp Tết chi ba khoản ở xã nơi đặt xưởng: 200 suất quà cho người cao tuổi qua hội người cao tuổi xã; góp tiền cùng mặt trận xã sửa nhà cho hai hộ nghèo theo chương trình nhà đại đoàn kết; và quà Tết cho bố mẹ của công nhân nhà máy.
- 200 suất quà qua hội người cao tuổi: quà thăm hỏi, thường ghi vào chi phí không được trừ khi quyết toán. Vẫn giữ hoá đơn mua quà, văn bản tiếp nhận của hội, danh sách ký nhận.
- Sửa nhà đại đoàn kết: có thể được trừ nếu đủ hồ sơ theo quy định cho loại tài trợ này (văn bản của tổ chức tiếp nhận, biên bản xác nhận khoản tài trợ, chứng từ chi).
- Quà cho bố mẹ công nhân: chi phúc lợi, xét theo quy chế và giới hạn chi phúc lợi; không trộn với hai khoản trên.
Ba khoản, ba quyết định chi, ba bộ chứng từ. Kế toán chỉ cần nhìn quyết định chi là biết đưa khoản nào vào đâu khi quyết toán.
Ba ngộ nhận khiến khoản chi thiện nguyện thành rủi ro
- “Làm từ thiện thì chắc chắn được trừ.” Luật chỉ cho trừ theo nhóm và hồ sơ. Từ thiện ngoài nhóm vẫn là việc tốt nhưng dùng lợi nhuận sau thuế.
- “Có hoá đơn mua quà là đủ.” Hoá đơn chứng minh doanh nghiệp đã mua; nó không chứng minh khoản tài trợ thuộc nhóm được trừ.
- “Chi phí không được trừ thì không cần ghi sổ.” Ngược lại: không ghi sổ thì dòng tiền ra không giải thích được, dễ bị nghi là chi cho mục đích khác.
Hoá đơn và thuế GTGT khi mua quà, xuất quà
- Mua quà (gạo, dầu ăn, bánh kẹo) cần hoá đơn đứng tên doanh nghiệp. Hoá đơn từ 5 triệu đồng trở lên cần chứng từ thanh toán không dùng tiền mặt nếu muốn khấu trừ thuế GTGT đầu vào theo Luật 48/2024/QH15 — nhưng với hàng dùng cho biếu tặng ngoài hoạt động kinh doanh, việc khấu trừ còn tuỳ quy định hiện hành.
- Xuất sản phẩm của chính doanh nghiệp làm quà: xem quy định về lập hoá đơn và thuế GTGT với hàng hoá cho, biếu, tặng.
- Biên bản bàn giao quà cho tổ chức hoặc danh sách người nhận có ký nhận là giấy tờ nên có, kể cả khi khoản chi không được trừ — để chứng minh tiền không đi vào mục đích khác.
Hồ sơ phải giữ để chứng minh
- Quyết định chi của doanh nghiệp ghi rõ mục đích, người nhận, số tiền.
- Văn bản tiếp nhận của tổ chức (mặt trận, hội, chính quyền cấp xã) ghi mục đích sử dụng.
- Hoá đơn mua quà, chứng từ chuyển khoản.
- Biên bản bàn giao, danh sách người nhận có ký nhận hoặc xác nhận của tổ chức trao.
- Với khoản dự kiến được trừ: hồ sơ theo quy định cho từng nhóm tài trợ.
Tự kiểm tra ở đâu: thông tin người nộp thuế của tổ chức tiếp nhận (nếu có mã số thuế) tra trên trang tra cứu thông tin người nộp thuế; hoá đơn mua quà kiểm tra trên cổng hoá đơn điện tử; phần chi phí không được trừ đã kê trong tờ khai quyết toán xem lại trong tài khoản thuế điện tử của doanh nghiệp.
Câu hỏi thường gặp
Ủng hộ Quỹ vì người nghèo của xã có được tính vào chi phí không?
Tuỳ khoản ủng hộ đó có thuộc nhóm tài trợ luật liệt kê và có hồ sơ theo quy định hay không. Nếu chỉ là ủng hộ chung, không gắn với nhóm cụ thể, thường không được trừ; đọc Luật 67/2025/QH15 và nghị định hướng dẫn hoặc hỏi cơ quan thuế.
Không được trừ thì có cần kê khai khoản quà Tết không?
Có. Khoản chi vẫn ghi sổ kế toán và khi quyết toán được đưa vào phần chi phí không được trừ. Không ghi sổ thì dòng tiền ra không giải thích được.
Người cao tuổi nhận quà Tết có phải nộp thuế thu nhập cá nhân không?
Không. Quà thăm hỏi bằng hiện vật hoặc tiền từ tổ chức từ thiện, doanh nghiệp cho người ngoài không phải thu nhập chịu thuế của người nhận trong các trường hợp thông thường.
Doanh nghiệp ở địa bàn đặc biệt khó khăn tặng quà cho hộ nghèo có khác không?
Có thể khác nếu khoản chi nằm trong chương trình của Nhà nước dành cho địa bàn đó và có hồ sơ theo quy định. Tự trao quà ngoài chương trình thì vẫn xét như quà thăm hỏi thông thường.
Tặng quà qua ban đại diện người lao động của khu công nghiệp thì sao?
Nếu người nhận là người lao động của chính doanh nghiệp, xét như chi phúc lợi. Nếu là người lao động của doanh nghiệp khác, không phải chi phúc lợi của mình và thường không được trừ.
Có nên ghi “hỗ trợ khắc phục thiên tai” trên văn bản cho dễ được trừ không?
Không. Nội dung văn bản phải đúng mục đích thật. Ghi khác thực tế để được trừ là khai sai, bị truy thu, xử phạt và làm mất uy tín với tổ chức tiếp nhận.