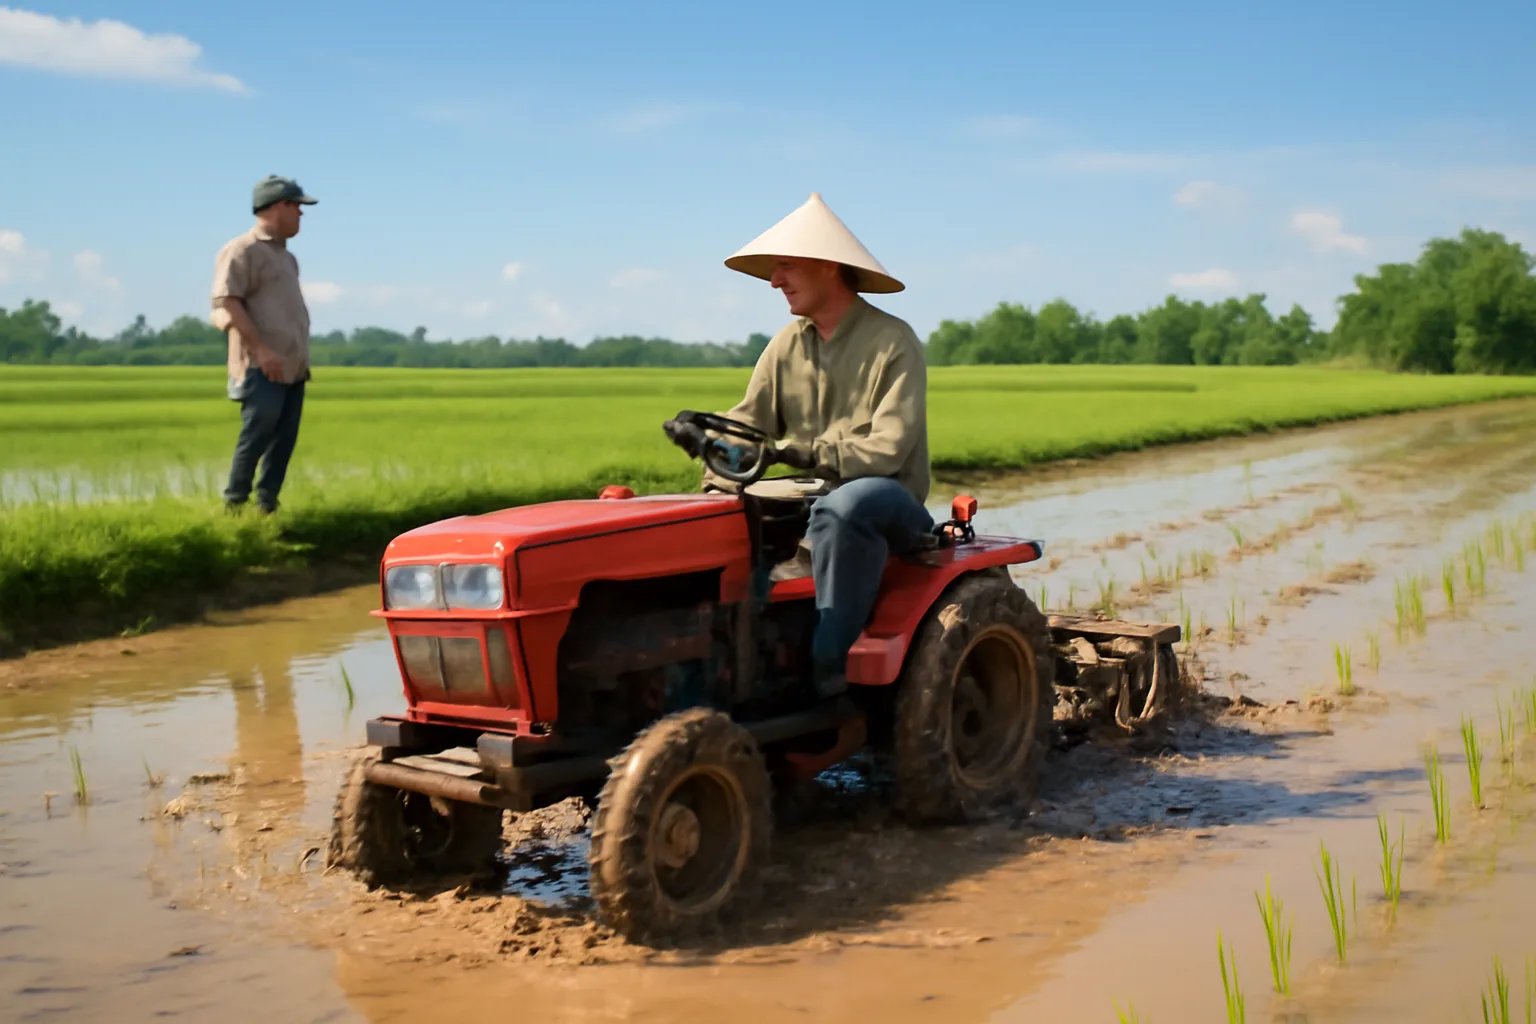
Với hộ nông dân, cần tách thu nhập làm ba phần. Phần bán sản phẩm do chính hộ trồng, nuôi, chưa qua chế biến hoặc chỉ sơ chế thông thường thường không phải nộp thuế và không cộng vào doanh thu kinh doanh để so ngưỡng. Phần dịch vụ làm cho người khác — cày thuê, gặt thuê, sấy thuê, xay xát thuê — là hoạt động kinh doanh. Phần thu mua của hộ khác rồi bán lại cũng là kinh doanh. Hai phần sau cộng lại mới là doanh thu dùng để so với ngưỡng không phải nộp thuế của hộ kinh doanh.
Trước đây ngưỡng này là 100 triệu đồng/năm; mức đã được nâng trong đợt sửa luật 2024–2025, cần tra mức hiện hành. Nếu tổng doanh thu dịch vụ và mua bán dưới ngưỡng, hộ không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân của phần đó; vượt ngưỡng thì tính theo tỷ lệ trên doanh thu. Bài này đi qua từng loại việc nông dân hay làm thêm và cách ghi chép để không bị tính nhầm.
Bảng phân loại: phần nào tính, phần nào không
| Việc | Kết quả thường gặp | Điều kiện cần kiểm |
|---|---|---|
| Bán lúa, rau, trái cây, heo, gà, cá do hộ tự sản xuất | Không phải nộp, không cộng vào ngưỡng | Do chính hộ sản xuất; chưa chế biến hoặc chỉ sơ chế thông thường (phơi, sấy, làm sạch) |
| Cày, bừa, gặt, phun thuốc cho hộ khác lấy tiền | Kinh doanh dịch vụ, cộng vào ngưỡng | Tổng tiền công thu được trong năm |
| Sấy lúa, xay xát thuê cho hộ khác | Kinh doanh dịch vụ, cộng vào ngưỡng | Tiền công sấy, xay; không tính giá trị lúa của khách |
| Thu mua lúa, trái cây của hộ khác bán cho thương lái | Kinh doanh thương mại, cộng vào ngưỡng | Tính trên doanh thu bán ra, không phải chênh lệch lời |
| Làm bánh, làm mắm, rượu từ sản phẩm nhà trồng rồi bán | Sản xuất, chế biến — thường cộng vào ngưỡng | Mức độ chế biến; tra quy định hiện hành |
Chỗ hay bị bất ngờ nhất là dòng thu mua: ngưỡng so bằng doanh thu, không phải tiền lời. Một hộ thu mua vài chục tấn lúa mỗi vụ có thể lời không nhiều nhưng doanh thu đã vượt ngưỡng.
Sàng lọc nhanh cho từng hộ
- Trong năm, hộ có làm việc gì cho người khác mà lấy tiền công không (cày, gặt, sấy, xay, chở thuê, phun thuốc)?
- Hộ có mua sản phẩm của nhà khác để bán lại không, kể cả chỉ gom giúp rồi hưởng chênh lệch?
- Hộ có biến sản phẩm của mình thành món khác rồi bán (bánh, mứt, mắm, rượu, trái cây sấy đóng gói) không?
- Cộng tiền thu được từ câu 1, 2, 3 trong cả năm là bao nhiêu? So với ngưỡng hiện hành.
- Có thành viên nào trong hộ đã đăng ký hộ kinh doanh riêng cho một trong các việc trên không?
Nếu chỉ có bán sản phẩm tự sản xuất, hộ không cần làm gì thêm về thuế cho phần đó. Nếu có câu 1–3, hộ nên ghi sổ doanh thu riêng cho các việc này, dù nghĩ là dưới ngưỡng.
Dịch vụ theo mùa: tiền về nhiều trong vài tuần
Dịch vụ nông nghiệp có đặc điểm là thu tập trung vào mùa gặt, mùa làm đất. Một chiếc máy gặt đập liên hợp có thể thu trong ba tuần bằng số tiền cả năm của việc khác. Vài điểm cần nhớ:
- Ngưỡng tính theo năm dương lịch, cộng tất cả các vụ trong năm, không tính riêng từng vụ.
- Nếu hộ đem máy đi làm ở tỉnh khác theo mùa, doanh thu ở đó vẫn là doanh thu của hộ.
- Tiền dầu, tiền sửa máy không được trừ khi so ngưỡng — vì ngưỡng tính trên doanh thu. Khi vượt ngưỡng, thuế tính theo tỷ lệ trên doanh thu, cũng không trừ chi phí.
- Nếu hai, ba nhà góp tiền mua chung một máy và chia tiền công, mỗi hộ tính phần doanh thu của mình; nên có giấy thoả thuận góp chung ghi rõ tỷ lệ.
Ví dụ giả định: một hộ vừa trồng lúa vừa có lò sấy
Giả sử một hộ ở đồng bằng có ruộng lúa và một lò sấy. Trong năm, hộ bán lúa nhà làm được một khoản, thu tiền sấy lúa cho các hộ xung quanh, và mùa thấp điểm thu mua lúa của vài nhà để bán cho nhà máy.
- Tiền bán lúa nhà làm: không phải nộp thuế, không cộng vào ngưỡng.
- Tiền sấy thuê: cộng vào doanh thu kinh doanh.
- Tiền bán lúa thu mua: cộng vào doanh thu kinh doanh, tính cả giá trị lúa bán ra.
Nếu tổng hai dòng sau dưới ngưỡng hiện hành, hộ không phải nộp thuế GTGT, TNCN của hoạt động kinh doanh. Nếu vượt, hộ tính thuế theo tỷ lệ của từng nhóm ngành (dịch vụ và thương mại có tỷ lệ khác nhau) trên doanh thu từng nhóm. Vì vậy dù vượt hay không, việc ghi riêng từng dòng từ đầu năm là việc nên làm.
Sơ chế hay chế biến: ranh giới hay cãi nhau
Phần “tự sản xuất không phải nộp” thường chỉ áp dụng khi sản phẩm chưa qua chế biến hoặc chỉ qua sơ chế thông thường. Những việc thường được xem là sơ chế: làm sạch, phơi, sấy khô, bóc vỏ, tách hạt, cắt lát, ướp muối, đóng gói đơn giản để bảo quản. Những việc thường vượt ra khỏi sơ chế: nấu, lên men, trộn gia vị thành món, ép thành nước đóng chai, làm bánh.
Ví dụ: hộ phơi khô cà phê nhà trồng rồi bán nhân thường vẫn là sơ chế; hộ rang, xay, đóng gói cà phê bột có nhãn để bán lẻ là chế biến. Hộ muối dưa từ rau nhà trồng để ăn và bán ít cho hàng xóm khác với một cơ sở làm dưa đóng hộp bán cho cửa hàng. Ranh giới cụ thể theo hướng dẫn thuế GTGT và TNCN hiện hành; khi làm sản phẩm chế biến đều đặn, nên coi đó là hoạt động kinh doanh và ghi doanh thu riêng.
Từ năm 2026: không còn đóng khoán
Theo Nghị quyết 198/2025/QH15, phương pháp khoán thuế với hộ kinh doanh chấm dứt chậm nhất trong năm 2026. Nhiều hộ nông thôn có lò sấy, xưởng xay trước đây nộp một khoản khoán cố định mỗi năm, nay cần tìm hiểu cách tự khai theo doanh thu thực tế. Hai điều thực tế:
- Doanh thu thực tế có thể thấp hơn hoặc cao hơn mức khoán cũ. Hộ có doanh thu thật dưới ngưỡng thì không phải nộp, nhưng cần có sổ ghi chép để chứng minh.
- Tiền công thu bằng chuyển khoản ngày càng nhiều; sao kê tài khoản sẽ là nguồn đối chiếu. Sổ ghi doanh thu nên khớp với sao kê.
Lệ phí môn bài cũng đã bãi bỏ từ 1/1/2026, nên hộ nhỏ không còn khoản này.
Những cách làm dễ gặp rắc rối
- Ghi tất cả là “bán lúa nhà làm” để không phải tính: nếu sản lượng bán ra vượt xa diện tích ruộng của hộ, con số tự nói lên phần thu mua.
- Chia doanh thu cho các con đứng tên trong khi vẫn là một lò sấy, một máy gặt: cơ quan thuế xét theo thực tế hoạt động.
- Nhận tiền vào tài khoản người thân để “không lộ”: không làm doanh thu biến mất, chỉ làm hồ sơ rối hơn và người đứng tên tài khoản bị hỏi.
Không phải nộp thuế vì dưới ngưỡng là quyền của hộ; không cần giấu gì để được quyền đó. Cách chắc nhất là ghi chép đúng.
Hồ sơ phải giữ để chứng minh
- Giấy chứng nhận quyền sử dụng đất nông nghiệp hoặc hợp đồng thuê ruộng — chứng minh sản lượng tự sản xuất hợp lý với diện tích.
- Sổ ghi doanh thu dịch vụ theo ngày, theo vụ: tên hộ thuê, diện tích hoặc khối lượng, số tiền.
- Sổ ghi mua vào, bán ra của hoạt động thu mua; phiếu cân, giấy biên nhận của nhà máy, thương lái.
- Sao kê tài khoản nhận tiền.
- Giấy tờ mua máy, thoả thuận góp chung máy nếu có.
Tự kiểm tra ở đâu: thông tin đăng ký thuế của hộ, thông báo của cơ quan thuế xem trên ứng dụng thuế trên điện thoại hoặc tài khoản thuế điện tử cá nhân của chủ hộ; mức ngưỡng doanh thu và tỷ lệ tính thuế theo ngành hỏi thuế cơ sở quản lý xã hoặc tra văn bản hướng dẫn đang hiệu lực.
Câu hỏi thường gặp
Cày thuê cho họ hàng lấy tiền có phải tính không?
Có, về nguyên tắc tiền công dịch vụ là doanh thu kinh doanh dù người thuê là ai. Nếu tổng doanh thu kinh doanh cả năm dưới ngưỡng, hộ không phải nộp thuế cho phần này.
Đổi công cho nhau, không lấy tiền thì có tính không?
Đổi công không phát sinh tiền nên thường không có doanh thu để tính. Nếu có bù chênh lệch bằng tiền, phần tiền đó là doanh thu dịch vụ.
Sấy lúa thuê thì doanh thu là tiền công hay giá trị lúa?
Doanh thu là tiền công sấy mà hộ thu được. Lúa vẫn là của khách, hộ không bán lúa đó.
Bán lúa nhà làm cho doanh nghiệp, doanh nghiệp đòi hoá đơn thì sao?
Hộ tự sản xuất bán ra không phải lập hoá đơn kinh doanh cho phần này; bên mua thường lập bảng kê mua hàng nông sản theo quy định hiện hành. Hộ cung cấp giấy tờ tuỳ thân và ký xác nhận số lượng, giá.
Hộ có máy gặt đi làm ở tỉnh khác thì khai ở đâu?
Nguyên tắc chung là hộ khai tại nơi đăng ký kinh doanh hoặc nơi có hoạt động theo quy định hiện hành. Nếu đi theo mùa, nên hỏi thuế cơ sở nơi hộ cư trú về cách khai phù hợp.
Hộ nhận hỗ trợ giống, phân bón của Nhà nước sau thiên tai thì có phải tính vào doanh thu không?
Khoản hỗ trợ của Nhà nước không phải doanh thu bán hàng hay dịch vụ, không cộng vào ngưỡng. Giữ giấy tờ nhận hỗ trợ để giải thích khi cần.
Doanh thu dịch vụ vượt ngưỡng một chút thì tính thuế trên toàn bộ hay phần vượt?
Cách tính khi vượt ngưỡng áp dụng theo quy định hiện hành sau đợt sửa luật; cần tra văn bản đang hiệu lực vì trước đây và hiện nay có thể khác nhau. Đừng suy theo cách tính thuế luỹ tiến của tiền lương.